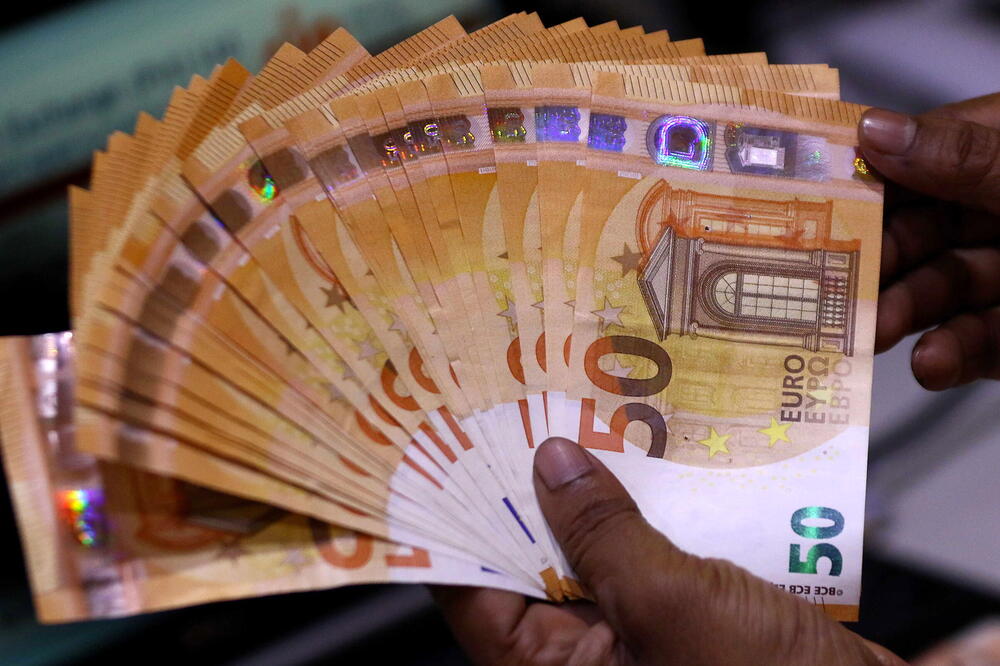
Едноставно правило на една американска финансиска компанија дава приближен одговор на прашањето колку заштеда треба да имаме кога ќе наполниме 30, 40 или 50 години.
Во време на економска неизвесност, штедењето станува важна финансиска сигурност за многу домаќинства.
Едно едноставно правило на американската финансиска компанија „Фиделити“ дава приближен одговор на прашањето колку заштеда треба да имаме кога ќе наполниме 30, 40 или 50 години.
Сепак, ваквиот модел не ги зема предвид разликите во платите, трошоците и животниот стандард. Проверуваме кога треба да започнеме со штедење и која финансиска цел е реално достижна.
Дали и вие на крајот од секој месец се прашувате – каде исчезнаа парите и како не успеавте ништо да заштедите?
Додека се бориме со сметките и секојдневните трошоци, штедењето често ни изгледа како луксуз. Сепак, финансиските експерти велат дека сигурноста не се гради од она што ќе ни преостане, туку од она што прво ќе го издвоиме настрана.
Искуствата на граѓаните покажуваат дека можноста за штедење зависи од тоа колку пари ќе останат по секојдневните трошоци.
„Штедев краткорочно за некоја инвестиција или за летување, за да не се задолжувам“, вели еден соговорник.
Друг истакнува дека од редовната плата тешко се заштедува:
„Ништо не останува, дури и недостига.“
Една соговорничка, сепак, наведува дека од платата секогаш издвојувала одредена сума пари, бидејќи, како што вели, штедењето денес е „задолжително“.
Едно од правилата за финансиско штедење гласи – колку порано ќе започнете, толку полесно ќе ја постигнете целта.
Според пресметката на американската компанија „Фиделити“, целта е до 30-годишна возраст да имате заштедено износ еднаков на вашата годишна заработка.
„Кога луѓето ќе кажат: ‘Кога треба да почнам да штедам?’ – веднаш. Ако не сте почнале вчера, почнете веднаш денес. Што значи штедењето? Се откажувам од нешто денес заради нешто во иднината. Но, не станува збор само за штедење како такво – да ги ставам парите во банка и тие да стојат на сметка. Тие пари мора да работат“, вели за „Блиц ТВ“ финансискиот советник и банкар Владимир Васиќ.
Се советува и за пензија во текот на работниот век да се издвојуваат околу 15 отсто од годишните приходи, заедно со придонесите од работодавачот.
Сепак, ова се само насоки, бидејќи идеалната сума за штедење зависи од приходите, трошоците и животните планови на секој поединец.
„Мора да размислувате за тој период. И како? Преку пензиски фонд, во кој секој месец ќе издвојувате одредена сума. Често сега гледам, барем од мојата консултантска работа, дека работодавачите издвојуваат средства. Ако вие како вработен издвоите 50 евра или 6.000 денари, работодавачот ви дава уште 6.000 денари. Така, имате 12.000 денари секој месец. Кога ќе наполните 50 и нешто години, за приватна пензија можете да ги подигнете тие пари и тие да ви бидат дополнување“, смета Васиќ.
Без разлика на тоа колку во моментов можеме да издвоиме, најважно е да започнеме навреме и штедењето да го приспособиме на сопствените можности.
Финансиската сигурност не се создава преку ноќ – таа се гради постепено, со мали износи и добро планирање.
Затоа, целта не мора да биде одредена сума пари, туку навика која ќе ни овозможи посигурна иднина.